Fundusz awaryjny to odłożone pieniądze, które mają pomóc w nieprzewidzianych sytuacjach, takich jak nagła naprawa samochodu, awaria sprzętu domowego, przerwa w dochodach czy pilny wydatek związany z mieszkaniem. Jego głównym zadaniem nie jest pomnażanie kapitału, lecz zapewnienie większego spokoju i swobody działania.
Budowanie takiej rezerwy nie musi oznaczać dużych wyrzeczeń. Najważniejsze są dobrze określony cel, regularność i dopasowanie planu do własnej sytuacji.
Czym jest fundusz awaryjny?
Fundusz awaryjny to osobna pula oszczędności przeznaczona wyłącznie na nieplanowane, ważne wydatki. Nie powinien służyć do finansowania wakacji, zakupów pod wpływem impulsu ani codziennych zachcianek.
Warto odróżnić go od innych oszczędności:
– fundusz awaryjny pomaga w nagłych i koniecznych sytuacjach;
– oszczędności na konkretny cel służą na przykład zakupowi sprzętu lub wyjazdowi;
– długoterminowe oszczędności są odkładane z myślą o przyszłości.
Taki podział ułatwia kontrolowanie pieniędzy i ogranicza ryzyko sięgania po rezerwę bez ważnego powodu.
Krok 1: Przeanalizuj swoje miesięczne wydatki
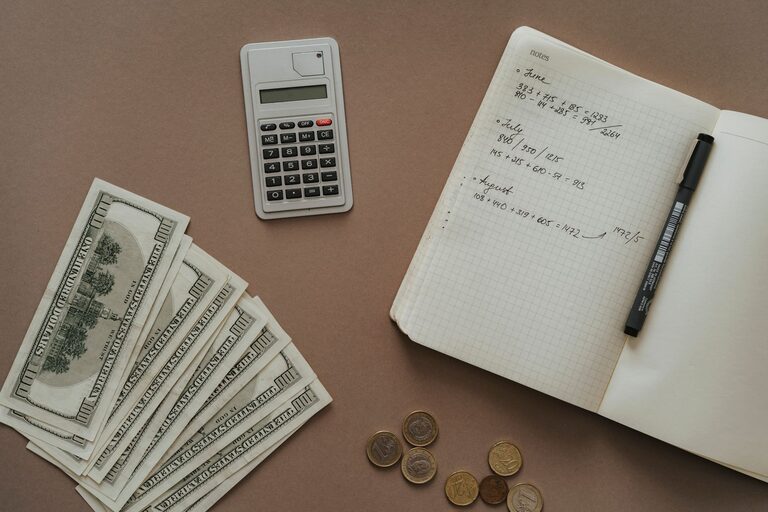
Zanim ustalisz wysokość funduszu, sprawdź, ile kosztuje utrzymanie gospodarstwa domowego. Przejrzyj historię rachunku bankowego, rachunki i inne płatności z ostatnich kilku miesięcy.
Podziel wydatki na trzy grupy:
- **niezbędne** – czynsz, opłaty, żywność, transport, leki, raty i podstawowe ubezpieczenia;
- **ważne, ale możliwe do ograniczenia** – na przykład część wydatków na rozrywkę lub usługi dodatkowe;
- **opcjonalne** – zakupy, które można odłożyć bez wpływu na codzienne funkcjonowanie.
Do obliczenia podstawowego celu najczęściej bierze się pod uwagę przede wszystkim pierwszą grupę. Dzięki temu fundusz będzie odpowiadał rzeczywistym potrzebom, a nie wszystkim wydatkom z bieżącego miesiąca.
Krok 2: Ustal realistyczny cel
Nie istnieje jedna kwota odpowiednia dla każdego. Wysokość funduszu zależy między innymi od:
– stabilności dochodów;
– liczby osób w gospodarstwie domowym;
– rodzaju wykonywanej pracy;
– kosztów mieszkania i utrzymania;
– stanu zdrowia oraz sytuacji rodzinnej;
– posiadania innych źródeł wsparcia.
Dobrym rozwiązaniem jest ustalenie celu etapami. Na początku możesz zaplanować małą kwotę na najpilniejsze niespodziewane wydatki. Następnie warto dążyć do rezerwy odpowiadającej kilku miesiącom podstawowych kosztów życia. Osoba z bardzo stabilnym dochodem może potrzebować innej kwoty niż ktoś, kto pracuje nieregularnie lub utrzymuje kilka osób.
Najważniejsze, aby cel był konkretny. Zamiast postanowienia „będę więcej oszczędzać” zapisz na przykład: „zbuduję rezerwę w wysokości określonej liczby miesięcznych wydatków w ciągu roku”.
Krok 3: Sprawdź obecną sytuację
Przed rozpoczęciem odkładania przeanalizuj swoje zobowiązania i dostępne oszczędności. Zapisz:
– ile pieniędzy masz obecnie odłożonych;
– jakie są stałe miesięczne koszty;
– jakie płatności pojawiają się raz lub kilka razy w roku;
– czy masz zadłużenie wymagające szczególnej uwagi;
– ile możesz regularnie odkładać bez naruszania podstawowego budżetu.
Ta lista pokaże, czy najpierw potrzebujesz uporządkować wydatki, czy możesz od razu rozpocząć budowanie rezerwy. Warto też uwzględnić wydatki sezonowe, takie jak przegląd samochodu, opłaty roczne lub zakup opału. Nie każda większa płatność jest nagła, dlatego część z nich lepiej planować osobno.
Krok 4: Wybierz odpowiednie miejsce na pieniądze
Fundusz awaryjny powinien być łatwo dostępny, ale jednocześnie oddzielony od pieniędzy przeznaczonych na codzienne zakupy. Możesz rozważyć osobne konto oszczędnościowe lub inną prostą formę przechowywania środków, która pozwala szybko z nich skorzystać.
Zwróć uwagę na kilka cech:
– łatwy dostęp do pieniędzy;
– przejrzyste zasady korzystania z konta;
– brak niepotrzebnych opłat;
– możliwość ustawienia automatycznych przelewów;
– bezpieczeństwo i ochrona środków.
W przypadku funduszu awaryjnego ważniejsza od potencjalnego zysku jest dostępność oraz przewidywalność. Nie warto umieszczać całej rezerwy w rozwiązaniu, z którego trudno szybko wypłacić pieniądze lub którego wartość może się zmieniać.
Krok 5: Ustal stałą kwotę i automatyzuj wpłaty
Regularność jest często ważniejsza niż wysokość pojedynczej wpłaty. Ustal kwotę, która pasuje do Twojego budżetu, a następnie ustaw automatyczny przelew niedługo po otrzymaniu dochodu.
Możesz zacząć od:
– stałej kwoty co miesiąc;
– określonego procentu dochodu;
– odkładania części dodatkowych wpływów;
– zaokrąglania wybranych płatności, jeśli bank oferuje taką funkcję.
Jeżeli miesięczna wpłata jest niewielka, nie rezygnuj z planu. Nawet małe, regularne kwoty budują nawyk i stopniowo zwiększają bezpieczeństwo. W miesiącach z większymi wydatkami możesz tymczasowo zmniejszyć wpłatę, zamiast całkowicie przerywać oszczędzanie.
Krok 6: Ustal zasady korzystania z funduszu
Sama rezerwa nie wystarczy, jeśli nie wiesz, kiedy możesz po nią sięgnąć. Zapisz przykłady sytuacji, które uznajesz za awaryjne, oraz te, które powinny być finansowane z innych oszczędności.
Fundusz może być przeznaczony na:
– pilną naprawę instalacji lub sprzętu;
– niezbędną naprawę samochodu;
– nagły spadek dochodów;
– konieczny wydatek związany z mieszkaniem;
– inne sytuacje, których nie można rozsądnie odłożyć.
Po wykorzystaniu części pieniędzy zaplanuj ich odbudowę. Nie musisz uzupełniać całej kwoty w jednym miesiącu. Wystarczy wrócić do regularnych wpłat i czasowo dostosować inne cele.
Krok 7: Regularnie sprawdzaj plan
Sytuacja finansowa może się zmieniać. Raz na kilka miesięcy przejrzyj wysokość podstawowych kosztów, dochody i aktualny poziom funduszu. Zrób to również po ważnych zmianach, takich jak przeprowadzka, zmiana pracy, narodziny dziecka lub pojawienie się nowego zobowiązania.
Jeżeli wydatki wzrosły, być może trzeba zwiększyć docelową kwotę. Jeśli natomiast koszty spadły, wcześniejszy cel może okazać się wystarczający. Taka kontrola nie powinna oznaczać ciągłego zamartwiania się, lecz spokojne dopasowanie planu do rzeczywistości.
Najczęstsze błędy
Podczas budowania funduszu awaryjnego łatwo popełnić kilka typowych błędów:
– ustalenie zbyt wysokiego celu na samym początku;
– trzymanie rezerwy na koncie używanym do codziennych zakupów;
– brak rozróżnienia między nagłym wydatkiem a planowanym zakupem;
– nieregularne wpłaty bez konkretnego harmonogramu;
– wykorzystywanie całej nadwyżki na oszczędności i brak pieniędzy na bieżące potrzeby.
Najlepszy plan to taki, który można utrzymać przez dłuższy czas. Zacznij od kwoty możliwej do osiągnięcia, zapisuj postępy i stopniowo zwiększaj rezerwę, gdy pozwala na to budżet. Fundusz awaryjny nie rozwiązuje każdej sytuacji, ale może znacząco ułatwić poradzenie sobie z nieoczekiwanymi wydatkami.