Podział miesięcznego dochodu na potrzeby, oszczędności i przyjemności pomaga lepiej kontrolować pieniądze bez rezygnowania z wygodnego życia. Dobry budżet nie musi oznaczać ciągłych wyrzeczeń ani zapisywania każdej drobnej transakcji. Jego zadaniem jest pokazanie, ile możesz przeznaczyć na poszczególne obszary i jak podejmować decyzje z większym spokojem.
Nie ma jednego modelu, który pasuje każdej osobie. Inne wydatki ma student, inne rodzina z dziećmi, a jeszcze inne osoba wynajmująca mieszkanie w dużym mieście. Dlatego popularne proporcje warto traktować jako punkt wyjścia, a nie sztywną regułę.
Od czego zacząć planowanie budżetu?
Pierwszym krokiem jest ustalenie, ile pieniędzy rzeczywiście masz do dyspozycji w danym miesiącu. Weź pod uwagę dochód otrzymywany na konto, a nie kwotę przed odliczeniami. Jeśli zarabiasz nieregularnie, możesz oprzeć plan na ostrożnym szacunku, na przykład na średniej z kilku ostatnich miesięcy.
Następnie wypisz wszystkie regularne wydatki. Warto podzielić je na trzy grupy:
- Potrzeby – mieszkanie, rachunki, żywność, transport, podstawowe środki higieniczne i inne niezbędne opłaty.
- Oszczędności – pieniądze odkładane na nieprzewidziane sytuacje, większe cele lub przyszłe wydatki.
- Przyjemności – restauracje, hobby, wyjścia, rozrywka, podróże i zakupy, które nie są konieczne.
Możesz także dodać kategorię „wydatki nieregularne”. Obejmuje ona między innymi prezenty, ubezpieczenie, przegląd samochodu, wakacje czy zakup sprzętu. Dzięki temu jednorazowe koszty nie będą zaskoczeniem.
Popularna zasada podziału dochodu
Jednym z prostych modeli jest podział dochodu na trzy części: około 50% na potrzeby, 30% na przyjemności i 20% na oszczędności. Taka proporcja bywa pomocna na początku, ponieważ jest łatwa do zapamiętania i pozwala spojrzeć na cały budżet z szerszej perspektywy.
Nie należy jednak traktować jej jako obowiązku. Jeśli koszty mieszkania i rachunków pochłaniają 60% lub 70% dochodu, nie oznacza to, że budżet jest źle zaplanowany. W takiej sytuacji przyjemności mogą stanowić mniejszą część, a oszczędności można zwiększać stopniowo, gdy pojawią się lepsze warunki.
Przykładowy podział
Załóżmy, że miesięczny dochód wynosi 6000 złotych. Przy orientacyjnym modelu można zaplanować:
- 3000 złotych na potrzeby,
- 1200 złotych na oszczędności,
- 1800 złotych na przyjemności i wydatki dodatkowe.
To tylko przykład. Jeśli stałe opłaty wynoszą 3800 złotych, plan może wyglądać inaczej: 3800 złotych na potrzeby, 1000 złotych na oszczędności i 1200 złotych na przyjemności. Najważniejsze jest dopasowanie proporcji do rzeczywistych kosztów, a nie idealne odtworzenie popularnej reguły.
Jak określić swoje potrzeby?
Wydatki podstawowe powinny być policzone możliwie dokładnie. Sprawdź rachunki z ostatnich dwóch lub trzech miesięcy i zapisz powtarzające się kwoty. Zwróć uwagę na opłaty, które są pobierane raz na kwartał lub raz w roku. Możesz podzielić ich wysokość przez liczbę miesięcy, aby co miesiąc odkładać odpowiednią część.
W tej kategorii warto uwzględnić także niewielki margines bezpieczeństwa. Ceny produktów lub wysokość rachunków mogą się zmieniać, a założenie identycznych wydatków w każdym miesiącu często prowadzi do błędów.
Przydatne może być zadanie sobie pytania: „Czy ten wydatek jest konieczny do normalnego funkcjonowania?”. Jeśli odpowiedź brzmi „nie”, prawdopodobnie lepiej zakwalifikować go do przyjemności albo wydatków dodatkowych.
Oszczędzanie bez poczucia presji
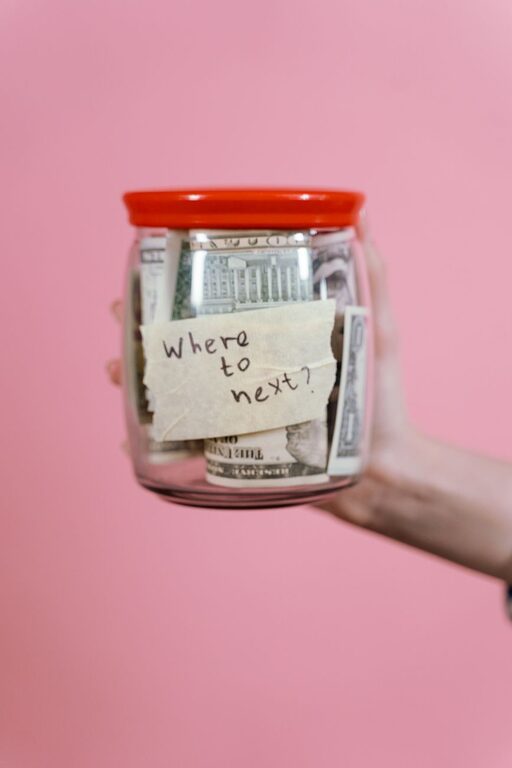
Oszczędzanie łatwiej utrzymać, gdy odbywa się automatycznie. W dniu otrzymania dochodu możesz przeznaczyć ustaloną kwotę na osobne konto lub skarbonkę przeznaczoną na konkretny cel. W ten sposób najpierw realizujesz swoje długoterminowe plany, a dopiero później korzystasz z pozostałych środków.
Jeśli obecnie nie możesz odkładać 20% dochodu, zacznij od mniejszej kwoty. Nawet regularne 50 lub 100 złotych miesięcznie pomaga wyrobić nawyk. Z czasem możesz zwiększać tę sumę, na przykład po podwyżce, spłacie zobowiązania lub ograniczeniu wybranego wydatku.
Podziel oszczędności według celu
Jedna ogólna pula może być trudna do kontrolowania. Lepszy obraz sytuacji daje podział na konkretne cele, takie jak:
- rezerwa na nieplanowane wydatki,
- urlop lub większy zakup,
- wydatki roczne,
- edukacja albo rozwój umiejętności,
- cel rodzinny lub osobisty.
Każdy cel może mieć własną nazwę i miesięczną kwotę. Dzięki temu łatwiej ocenić postępy oraz uniknąć przeznaczania pieniędzy na coś innego.
Dlaczego przyjemności są częścią dobrego budżetu?
Całkowite wyeliminowanie przyjemności często kończy się zniechęceniem i nagłymi zakupami. Zaplanowana kwota na odpoczynek, spotkania lub hobby pozwala korzystać z pieniędzy bez wyrzutów sumienia. Ważne, aby znać jej limit i nie finansować dodatkowych zachcianek kosztem rachunków lub zaplanowanych oszczędności.
Możesz ustalić tygodniowy limit na drobne wydatki albo miesięczną kwotę na większe aktywności. Pomaga również wybór kilku priorytetów. Zamiast wydawać małe sumy na wiele przypadkowych rzeczy, możesz przeznaczyć pieniądze na to, co rzeczywiście sprawia Ci radość.
Jak kontrolować budżet w ciągu miesiąca?
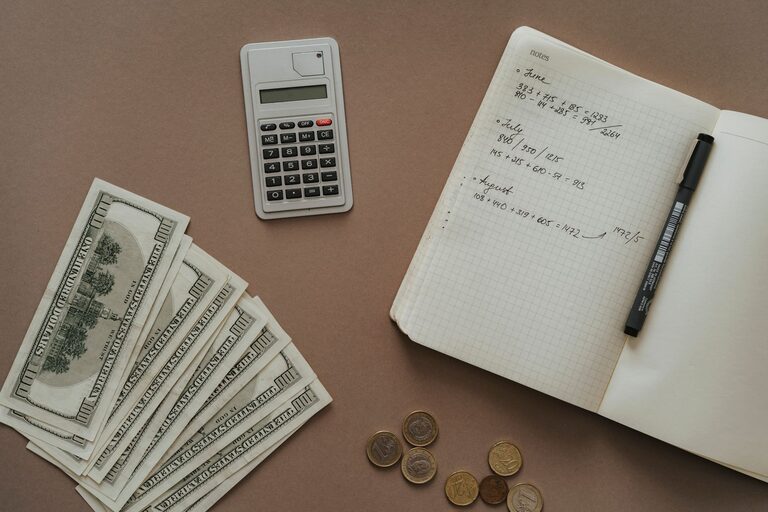
Nie musisz analizować finansów przez cały dzień. Wystarczy krótki przegląd raz w tygodniu. Sprawdź, ile zostało w każdej kategorii i czy nie pojawiły się nieprzewidziane koszty. Możesz korzystać z arkusza, aplikacji albo zwykłej kartki.
Na koniec miesiąca odpowiedz na trzy pytania:
- Które wydatki były zgodne z planem?
- Gdzie pojawiły się niepotrzebne koszty?
- Co warto zmienić w następnym miesiącu?
Budżet powinien być aktualizowany, gdy zmieniają się dochody, rachunki, miejsce zamieszkania lub ważne cele. Nie traktuj pojedynczego gorszego miesiąca jako porażki. Ważniejsza jest regularność i wyciąganie wniosków.
Prosty plan na początek
Jeśli dopiero zaczynasz, wykonaj następujące kroki:
- Zapisz miesięczny dochód netto.
- Wypisz stałe i zmienne potrzeby.
- Ustal niewielką, realną kwotę oszczędności.
- Wyznacz limit na przyjemności.
- Odłóż pieniądze na oszczędności zaraz po otrzymaniu dochodu.
- Sprawdź budżet po tygodniu i na koniec miesiąca.
Najlepszy podział dochodu to taki, który jest zrozumiały, możliwy do utrzymania i dopasowany do Twojej sytuacji. Zacznij od prostego planu, obserwuj swoje wydatki i wprowadzaj małe poprawki. Dzięki temu potrzeby, oszczędności i przyjemności mogą znaleźć w budżecie swoje miejsce bez niepotrzebnego chaosu.