Dlaczego drobne wydatki mają znaczenie
Duże rachunki zwykle łatwo zauważyć. Czynsz, opłaty za media, zakupy spożywcze czy rata za sprzęt zajmują stałe miejsce w domowym planie wydatków. Znacznie trudniej dostrzec pieniądze przeznaczane na małe, codzienne zakupy.
Kawa kupiona po drodze, przekąska na stacji, dodatkowa opłata za szybką dostawę albo aplikacja, z której prawie się nie korzysta, pojedynczo nie wyglądają groźnie. Problem pojawia się wtedy, gdy powtarzają się przez wiele dni lub tygodni. W efekcie niewielkie kwoty mogą utworzyć sumę porównywalną z większym, zaplanowanym wydatkiem.
Kontrola drobnych wydatków nie musi oznaczać całkowitej rezygnacji z przyjemności. Chodzi przede wszystkim o to, aby wiedzieć, na co przeznaczane są pieniądze i które zakupy wynikają z rzeczywistej potrzeby, a które z przyzwyczajenia.
Gdzie najczęściej znikają pieniądze
Jedzenie kupowane poza domem
Jedzenie i napoje kupowane w pośpiechu to jedna z najczęstszych kategorii małych wydatków. Kanapka przed pracą, lunch zamówiony z dostawą czy napój kupiony podczas spaceru mogą wydawać się wygodnym rozwiązaniem. Jeśli jednak pojawiają się regularnie, szybko zwiększają miesięczne koszty.
Warto zwrócić uwagę nie tylko na cenę pojedynczego produktu, lecz także na częstotliwość takich zakupów. Pomocne może być przygotowanie prostych posiłków lub napojów wcześniej, zwłaszcza przed wyjściem do pracy, szkoły czy na dłuższą podróż.
Opłaty za dostawę i dodatkowe usługi
Podczas zakupów internetowych łatwo skupić się na cenie produktu, pomijając koszt dostawy, pakowania lub dodatkowej obsługi. Czasem niewielka opłata jest uzasadniona wygodą, ale przy częstych zamówieniach może stać się stałym, nieplanowanym obciążeniem.
Przed finalizacją zakupu dobrze sprawdzić całkowitą kwotę. Warto też grupować zamówienia, gdy nie ma potrzeby otrzymania każdego produktu osobno. Takie podejście ogranicza liczbę dodatkowych opłat i ułatwia ocenę, ile naprawdę kosztuje dana rzecz.
Subskrypcje i płatności cykliczne
Usługi odnawiane automatycznie są wygodne, ale łatwo o nich zapomnieć. Dotyczy to między innymi platform z treściami, aplikacji, programów, dodatkowej przestrzeni na pliki czy członkostw w różnych serwisach.
Raz na kilka miesięcy warto przejrzeć listę cyklicznych płatności. Przy każdej usłudze można zadać sobie trzy pytania:
– Czy korzystam z niej regularnie?
– Czy rzeczywiście jest mi potrzebna?
– Czy znam jej aktualny koszt?
Jeżeli odpowiedź na wszystkie pytania jest niepewna, warto rozważyć rezygnację albo wyłączenie automatycznego odnowienia.
Zakupy impulsywne
Zakup impulsywny to wydatek podjęty bez wcześniejszego planu. Często pojawia się pod wpływem promocji, atrakcyjnego opakowania lub komunikatu sugerującego, że okazja jest ograniczona czasowo.
Nie każdy taki zakup jest błędem. Problem zaczyna się wtedy, gdy podobne decyzje powtarzają się często albo dotyczą rzeczy, które pozostają nieużywane. Dobrym rozwiązaniem jest zasada krótkiego odroczenia. Przy droższym drobiazgu można odczekać 24 godziny, a przy mniejszym zakupie przynajmniej kilka minut. Ten czas pozwala ocenić, czy produkt jest naprawdę potrzebny.
Jak rozpoznać własne „wycieki” budżetowe
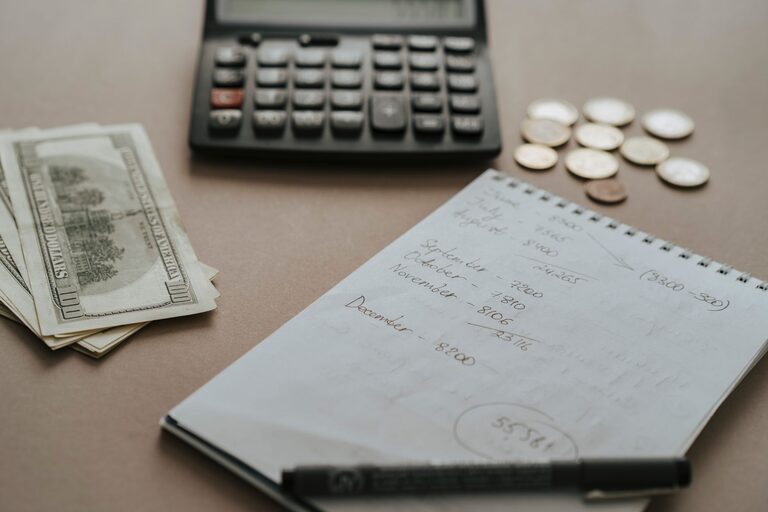
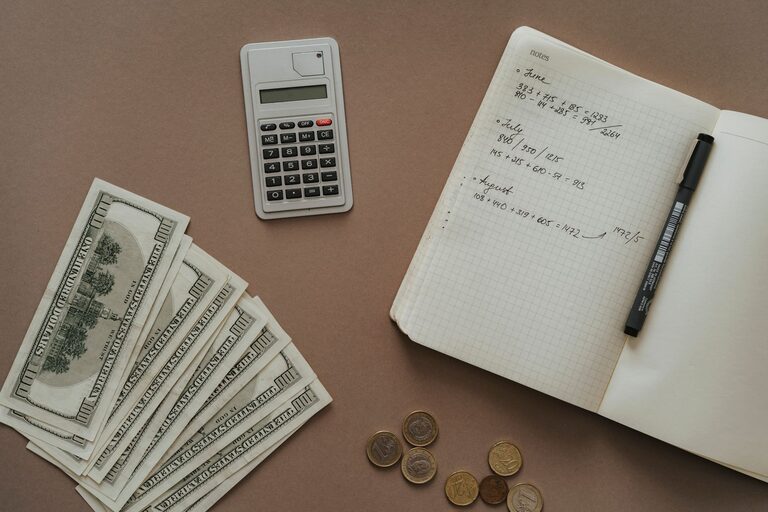
Pierwszym krokiem nie powinno być ograniczanie wydatków, lecz ich poznanie. Przez dwa lub cztery tygodnie warto zapisywać każdą płatność, nawet jeśli jest bardzo mała. Można użyć notatnika, arkusza kalkulacyjnego albo aplikacji do porządkowania wydatków.
Przy każdym zakupie dobrze zanotować:
– datę,
– kwotę,
– kategorię,
– sposób płatności,
– powód zakupu.
Po zakończeniu obserwacji należy zsumować wydatki w poszczególnych kategoriach. Często dopiero takie zestawienie pokazuje, że największym problemem nie jest jeden duży zakup, lecz wiele podobnych płatności.
Warto także sprawdzić, czy niektóre wydatki występują w określonych sytuacjach. Mogą pojawiać się na przykład po nieprzespanej nocy, podczas zakupów bez listy, w drodze do pracy albo wtedy, gdy brakuje przygotowanego posiłku.
Prosty podział wydatków
Aby analiza była łatwiejsza, można podzielić płatności na trzy grupy:
Wydatki konieczne
To koszty związane z codziennym funkcjonowaniem domu, takie jak podstawowe zakupy, opłaty, transport czy środki higieniczne. Nie wszystkie da się ograniczyć, ale można sprawdzać, czy są planowane i dopasowane do rzeczywistych potrzeb.
Wydatki zaplanowane
Obejmują zakupy, które nie są pilne, ale zostały wcześniej uwzględnione. Mogą to być prezenty, książki, drobne wyposażenie domu czy wyjście ze znajomymi. Zaplanowanie takich wydatków zmniejsza ryzyko przypadkowego przekroczenia miesięcznego limitu.
Wydatki przypadkowe
To zakupy nieprzewidziane, często wywołane impulsem lub wygodą. Właśnie tej grupie warto przyjrzeć się najdokładniej. Nie trzeba eliminować jej całkowicie, lecz dobrze ustalić rozsądne granice.
Sposoby na ograniczenie małych zakupów
Twórz listę przed wyjściem
Lista zakupów pomaga skupić się na konkretnych potrzebach. Powinna być krótka i możliwie szczegółowa. Zamiast zapisać „coś na śniadanie”, lepiej wymienić konkretne produkty.
Ustal tygodniowe limity
Miesięczny plan może być trudny do kontrolowania. Podział na tygodnie ułatwia zauważenie, czy wydatki rosną zbyt szybko. Limit nie musi być bardzo szczegółowy. Można ustalić osobne kwoty na jedzenie poza domem, rozrywkę i drobne zakupy.
Przygotuj wygodne zamienniki
Jeśli kawa kupowana po drodze wynika z braku czasu, samo postanowienie o rezygnacji może nie wystarczyć. Lepszym rozwiązaniem jest przygotowanie kawy wcześniej albo trzymanie w pracy własnego kubka i podstawowych produktów. Podobnie można zaplanować proste przekąski lub szybkie posiłki.
Wyłącz powiadomienia zakupowe
Komunikaty o promocjach, nowych produktach i ograniczonych ofertach zachęcają do częstszego przeglądania sklepów. Wyłączenie części powiadomień pozwala ograniczyć liczbę sytuacji, w których pojawia się pokusa nieplanowanego zakupu.
Wprowadź dzień bez drobnych zakupów
Raz lub dwa razy w tygodniu można zaplanować dzień, w którym nie kupuje się kawy, przekąsek ani przypadkowych dodatków. Taki eksperyment pomaga sprawdzić, które wydatki są rzeczywiście potrzebne, a które wynikają z automatycznego nawyku.
Kontrola bez nadmiernych wyrzeczeń
Skuteczna kontrola wydatków powinna być możliwa do utrzymania przez dłuższy czas. Zbyt restrykcyjne zasady często prowadzą do zniechęcenia i powrotu do wcześniejszych przyzwyczajeń. Lepiej wybrać dwie lub trzy kategorie, w których najłatwiej wprowadzić zmianę.
Nie trzeba rezygnować ze wszystkich małych przyjemności. Można określić ich częstotliwość, przeznaczyć na nie stałą kwotę albo wybierać te, które dają największą satysfakcję. Najważniejsze jest świadome podejmowanie decyzji, a nie całkowite eliminowanie zakupów.
Podsumowanie
Drobne wydatki najczęściej wymykają się spod kontroli dlatego, że są rozproszone i pozornie nieistotne. Ich ograniczenie zaczyna się od prostego zapisywania płatności, grupowania ich według kategorii i rozpoznania powtarzających się sytuacji.
Lista zakupów, przegląd subskrypcji, planowanie posiłków oraz krótkie odroczenie zakupów impulsywnych mogą przynieść zauważalną różnicę. Najlepsze efekty daje stopniowe wprowadzanie zmian i dopasowanie ich do codziennego trybu życia.